
El mejor seguro de gastos médicos mayores es el que combina una red hospitalaria que sí usarías, coberturas acordes con tus riesgos, una participación que puedes pagar y un proceso de atención que entiendes. La respuesta cambia según la edad de los integrantes, ciudad, presupuesto y condiciones de salud declaradas.
Una prima baja puede venir acompañada de un deducible mayor, una red distinta o límites que importan en una hospitalización. Una cobertura amplia también puede resultar inadecuada si la familia no puede sostener su renovación. Por eso conviene comparar el contrato completo, no solo el precio o la suma asegurada.
Si primero quieres repasar los conceptos básicos, consulta nuestra guía sobre cómo funciona un seguro de gastos médicos mayores. En este artículo nos concentraremos en la decisión: qué revisar para comparar pólizas familiares.
Los mejores seguros de gastos médicos mayores comparten una condición: se ajustan a quien los contrata
Una lista de aseguradoras no puede definir la mejor opción para todas las familias. Dos pólizas pueden tener la misma suma asegurada y comportarse de forma distinta por su deducible, coaseguro, tabulador médico, red hospitalaria, exclusiones o periodos de espera.
La CONDUSEF explica los conceptos principales de los seguros de gastos médicos y recomienda comparar costos, leer la póliza y aclarar dudas antes de contratar. Usa esa revisión como base y añade las necesidades reales de tu hogar.
7 criterios para comparar un seguro de gastos médicos mayores familiar
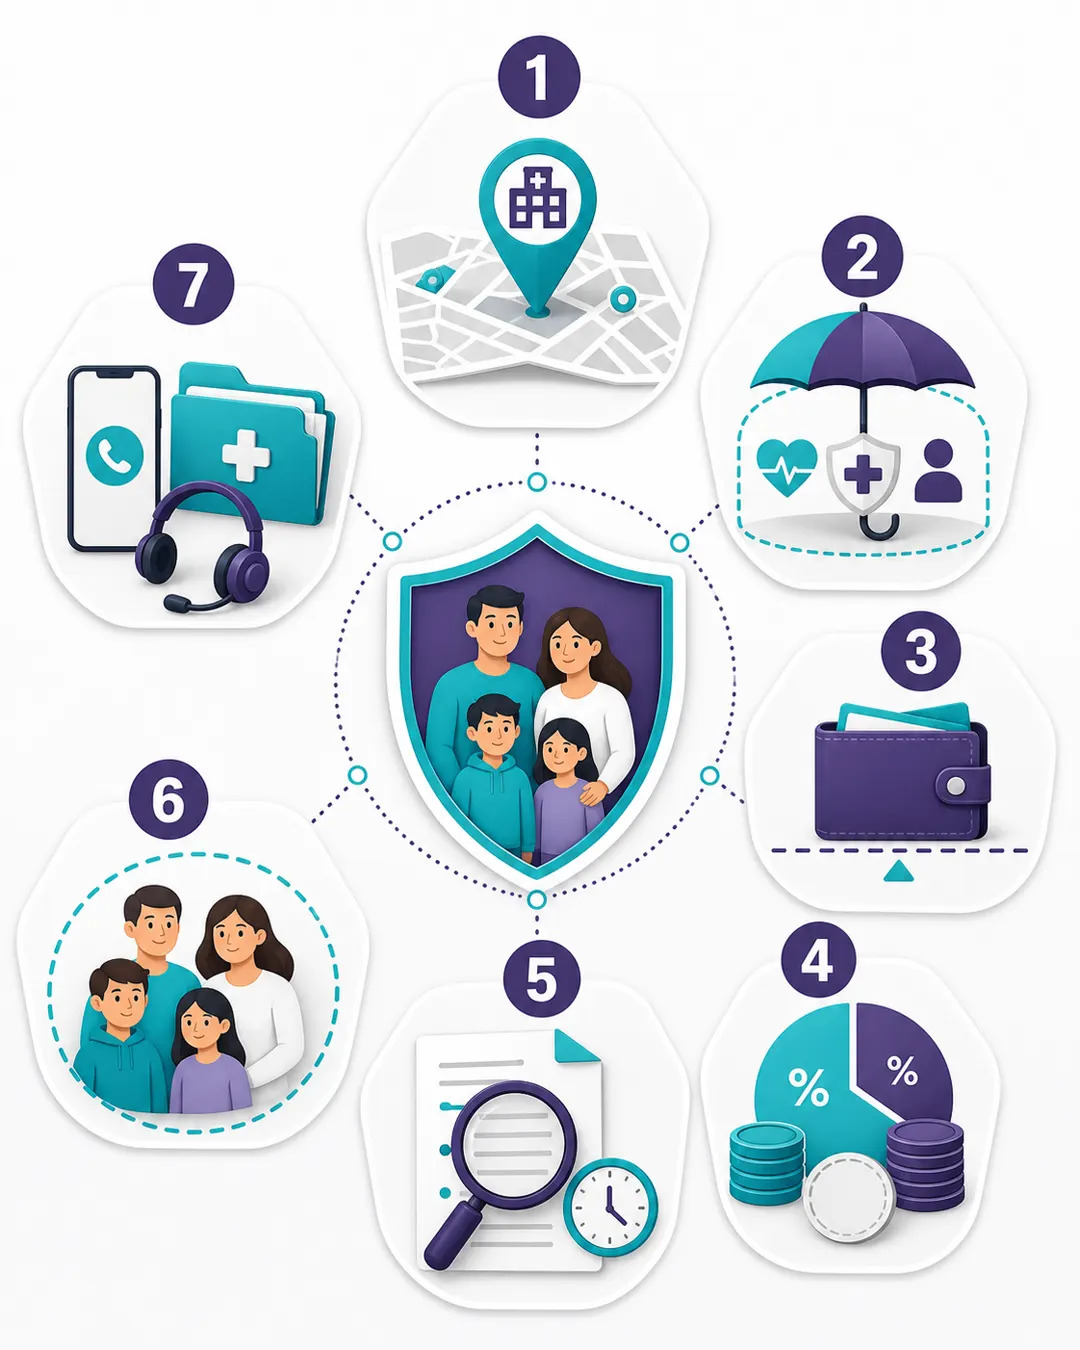
Resumen de la infografía: 1) red hospitalaria, 2) cobertura y suma asegurada, 3) deducible, 4) coaseguro y tope, 5) exclusiones y periodos de espera, 6) configuración familiar y 7) proceso de emergencia y acompañamiento.
1. Red hospitalaria en tu ciudad y en los lugares que frecuentas
Revisa qué hospitales puedes usar con las condiciones contratadas. Una familia en Matamoros puede valorar opciones locales, atención en otras ciudades de Tamaulipas y cobertura durante viajes. Si sueles atenderte en un hospital específico, confirma que pertenece al nivel hospitalario de la póliza.
Pregunta también qué ocurre si eliges un hospital fuera de red o de un nivel superior. La respuesta puede implicar diferencias a tu cargo, límites o un proceso de reembolso. Solicita la red vigente y verifica cómo se actualiza.
2. Coberturas, suma asegurada y tabulador médico
La póliza debe indicar qué gastos ampara, bajo qué condiciones y hasta qué límites. Revisa hospitalización, cirugías, honorarios, medicamentos, estudios y tratamientos cubiertos. Algunas prestaciones adicionales cambian entre productos; confirma cuáles forman parte del contrato y cuáles requieren una cobertura extra.
La suma asegurada establece un límite de responsabilidad conforme a las condiciones de la póliza. El tabulador de honorarios médicos también importa: determina el monto máximo reconocido para ciertos procedimientos. Una cifra alta en la carátula no sustituye la revisión de estos detalles.
3. Deducible que tu familia podría cubrir
El deducible es la cantidad que te corresponde pagar antes de que la aseguradora participe en un siniestro cubierto, según las reglas del contrato. Un deducible mayor suele influir en la prima, pero también aumenta el dinero que debes tener disponible cuando necesitas usar la póliza.
Compara el deducible con tu fondo para emergencias. Pregunta si se aplica por padecimiento, accidente, persona o evento y cómo maneja la aseguradora los gastos que no superan esa cantidad.
4. Coaseguro, base de cálculo y tope
El coaseguro es el porcentaje que pagas sobre los gastos cubiertos después del deducible, conforme al contrato. Revisa tres datos juntos: porcentaje, base de cálculo y tope máximo. Un porcentaje aislado no muestra tu posible desembolso.
Pide a tu asesor un ejemplo con la misma cuenta médica para todas las opciones. El ejercicio debe señalar qué conceptos reconoce cada póliza, cómo descuenta el deducible y dónde aplica el coaseguro. Tómalo como simulación, porque el pago real depende del diagnóstico, tratamiento, documentación y condiciones vigentes.
5. Exclusiones, preexistencias y periodos de espera
Las exclusiones describen situaciones que la póliza no cubre. Las preexistencias son padecimientos diagnosticados antes de la contratación y reciben el tratamiento indicado en cada contrato. Los periodos de espera establecen cuánto tiempo debe pasar antes de que ciertas condiciones puedan quedar cubiertas.
Declara la información solicitada de forma completa. Pregunta por escrito cómo se tratará cualquier antecedente relevante y conserva la documentación. También revisa restricciones por actividades, tratamientos o zonas de cobertura.
Puedes consultar modelos de contratos en el Registro de Contratos de Adhesión de Seguros, RECAS. Compara siempre el producto y la versión que aparecen en tu propuesta.
6. Cobertura para cada integrante de la familia
Confirma quién figura como asegurado, cómo se incorporan pareja e hijos y qué sucede cuando un dependiente alcanza la edad límite. Si planean tener hijos, pregunta por cobertura de maternidad, periodos de espera y condiciones para dar de alta a un recién nacido.
Revisa por separado las necesidades de cada persona. Una sola póliza familiar puede simplificar la administración, pero cada integrante puede tener condiciones, antigüedad o coberturas distintas.
7. Proceso de emergencia y acompañamiento
Una urgencia puede ocurrir a cualquier hora. Antes de contratar, identifica el teléfono de asistencia de la aseguradora, los documentos necesarios y el proceso para pago directo o reembolso. Guarda esos datos en los teléfonos de los adultos responsables.
Pregunta qué apoyo ofrece el asesor durante un ingreso hospitalario o una reclamación. El asesor no sustituye la autorización de la aseguradora, pero puede ayudarte a entender requisitos, localizar canales y dar seguimiento a la documentación.
¿Cuánto cuesta un seguro de gastos médicos mayores familiar?
El costo depende de la edad de cada asegurado, lugar de residencia, cobertura, suma asegurada, deducible, coaseguro, red hospitalaria, antecedentes declarados y aseguradora. También cambia con el tiempo y en cada renovación.
Para comparar precios con sentido, solicita propuestas con parámetros equivalentes. Si una cotización usa un deducible distinto o una red más limitada, la diferencia de prima no representa el mismo nivel de protección.
Organiza cada propuesta en una tabla como esta:
| Criterio | Opción A | Opción B | Opción C |
|---|---|---|---|
| Prima y forma de pago | |||
| Red y nivel hospitalario | |||
| Suma asegurada | |||
| Deducible | |||
| Coaseguro y tope | |||
| Tabulador médico | |||
| Exclusiones relevantes | |||
| Periodos de espera | |||
| Pago directo y reembolso | |||
| Atención y acompañamiento |
Preguntas que conviene hacer antes de contratar
- ¿Mis hospitales preferidos están dentro de la red y nivel contratados?
- ¿Cuánto pagaría en los escenarios que más me preocupan?
- ¿Qué exclusiones y periodos de espera afectan a mi familia?
- ¿Cómo funcionan el deducible y el coaseguro en cada opción?
- ¿Qué documentos debo tener listos para una urgencia?
- ¿Cómo cambia la póliza al renovarse o al incorporar a un familiar?
- ¿Dónde puedo consultar las condiciones generales y su registro en RECAS?
Pide respuestas ligadas a la propuesta y al contrato. Una explicación verbal ayuda, pero las condiciones generales gobiernan la cobertura.
Cómo puede ayudarte Lozano & Aguirre
Comparar un seguro requiere traducir términos técnicos a decisiones familiares. En Lozano & Aguirre revisamos contigo los hospitales que usarías, el presupuesto que puedes sostener y las diferencias entre propuestas. La meta es que entiendas qué contratas y qué pasos seguir si necesitas usarlo.
Conoce el servicio de seguro de gastos médicos mayores en Matamoros y revisa qué información necesitas para solicitar una cotización comparable.
Preguntas frecuentes
¿Qué seguro de gastos médicos mayores es mejor?
El mejor es el que cubre tus prioridades con una participación económica que puedes asumir. Compara red hospitalaria, cobertura, deducible, coaseguro, exclusiones y proceso de atención.
¿Conviene elegir el deducible más bajo?
Depende de la prima y de tu capacidad para cubrir un siniestro. Un deducible bajo puede aumentar el costo de la póliza. Compara escenarios completos y no decidas con una sola cifra.
¿Qué incluye un seguro de gastos médicos mayores?
Puede incluir gastos hospitalarios, honorarios, cirugías, medicamentos y estudios relacionados con enfermedades o accidentes cubiertos. El alcance exacto aparece en las condiciones generales, carátula y endosos.
¿El seguro familiar cubre enfermedades preexistentes?
Cada póliza establece reglas, exclusiones y procesos de suscripción. Declara todos los antecedentes solicitados y pide que la respuesta sobre una condición específica quede documentada.
¿Puedo usarlo fuera de Matamoros?
Depende de la cobertura territorial y red contratadas. Revisa atención nacional, opciones fuera de red y cualquier cobertura internacional antes de viajar.
Compara opciones de GMM con un asesor de Lozano & Aguirre
Una cotización aislada muestra un precio. Una comparación útil te permite ver qué hospitales podrías usar, cuánto pagarías mediante deducible y coaseguro, qué exclusiones debes considerar y cómo pedir ayuda durante una emergencia.
Lozano & Aguirre puede ayudarte a revisar propuestas de seguro de gastos médicos mayores para tu familia y explicarte sus diferencias en un lenguaje claro. La decisión final seguirá en tus manos, con las condiciones y costos visibles antes de contratar.
Ten a la mano las edades de quienes deseas asegurar, tu ciudad, los hospitales que prefieres y el rango de presupuesto que puedes sostener. Con esos datos, el asesor podrá solicitar opciones más cercanas a las necesidades de tu familia.
Nota: Coberturas, sumas aseguradas, deducibles, coaseguros, exclusiones, periodos de espera, primas y procesos cambian según el producto, la aseguradora y la persona. Revisa la carátula, condiciones generales y endosos de la póliza, y solicita asesoría para tu caso. Este artículo no sustituye el contrato ni una evaluación médica o financiera personalizada.

