
Ahorrar ayuda a una niña o un niño a entender que el dinero tiene límites y que una meta requiere decisiones. El regreso a clases ofrece un ejercicio cercano: hay una lista, un monto disponible y varias opciones. En vez de explicar el ahorro como una idea lejana, puedes practicarlo al elegir una libreta, comparar precios o apartar una parte del domingo para algo que quiere comprar después.
La CONDUSEF recomienda hablar de dinero en familia, involucrar a hijas e hijos en decisiones básicas y elaborar un presupuesto familiar. La meta no es convertirlos en especialistas. Buscas que aprendan a preguntar: ¿Cuánto tengo?
, ¿Qué necesito?
y ¿Qué quiero lograr?
.
Por qué es importante ahorrar para niños
El ahorro enseña a posponer una compra, priorizar y aceptar que elegir una cosa puede significar dejar otra para después. También permite que tus hijos cometan errores pequeños mientras tú puedes orientarlos.
Un presupuesto completa el aprendizaje. Un presupuesto familiar es un plan que organiza el dinero disponible entre gastos, ahorro y metas. Para un niño puede ser tan simple como anotar cuánto recibió, cuánto gastará y cuánto apartará. Cuando ve esas tres cantidades, entiende que ahorrar no depende de guardar lo que sobre
. Depende de separar una parte antes de gastar.
La CONDUSEF ofrece guías de educación financiera para familias y docentes con actividades adaptadas a distintas edades. Sus temas avanzan desde reconocer que las cosas cuestan dinero hasta aprender a comprar y ahorrar para una meta.
7 ejercicios para enseñar ahorro y presupuesto en el regreso a clases
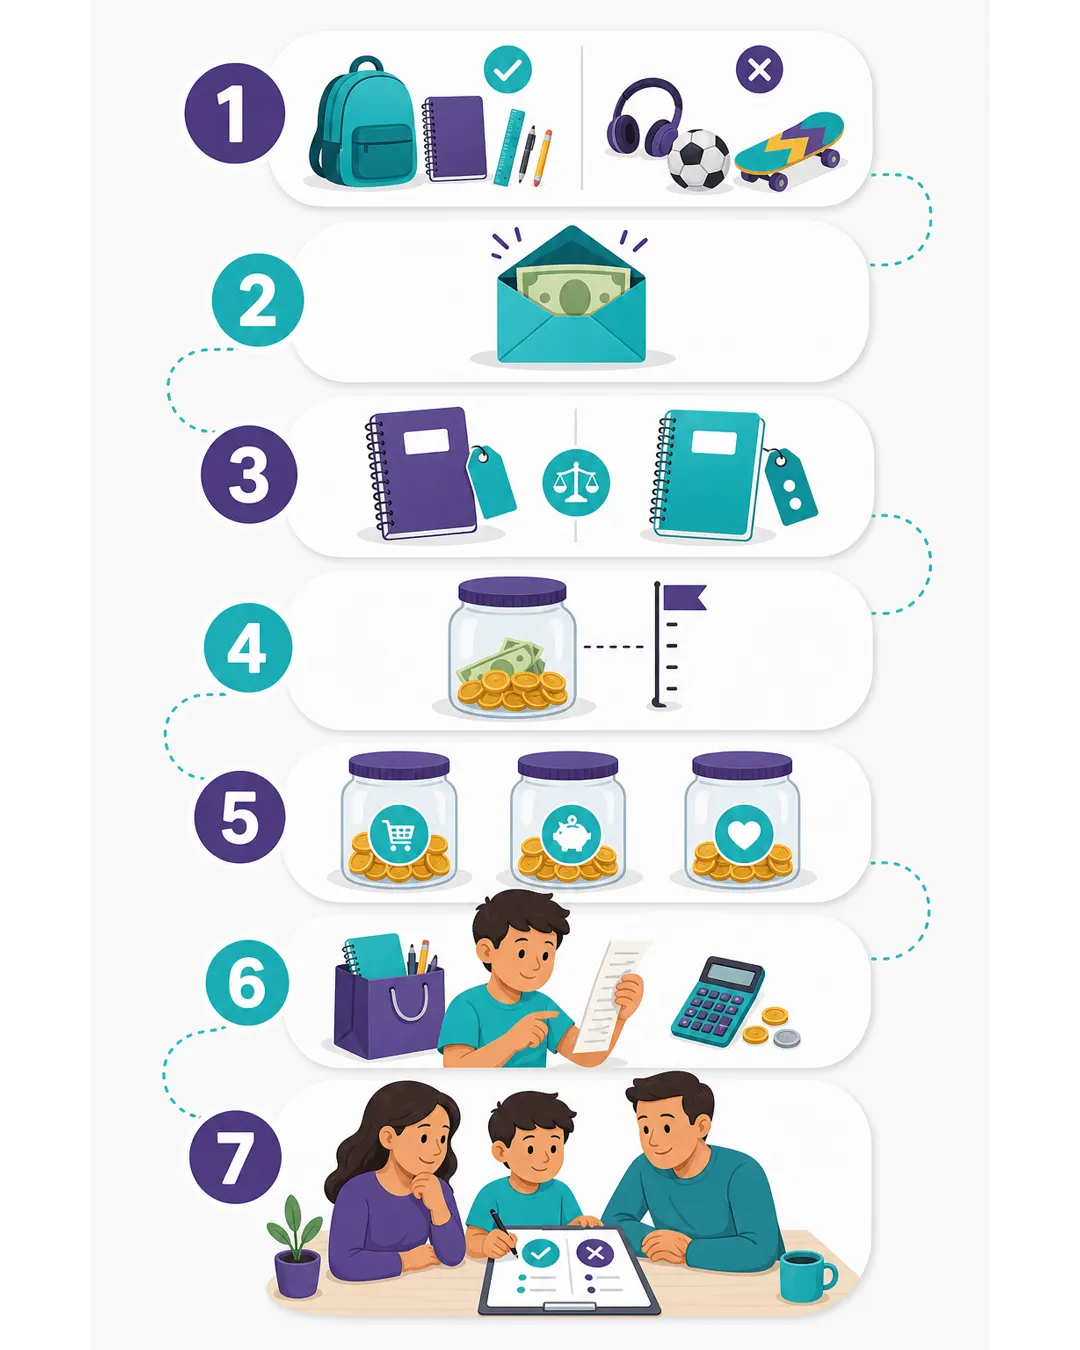
Resumen de la infografía: 1) separar necesidades y deseos, 2) fijar un monto, 3) comparar opciones, 4) definir una meta, 5) dividir el dinero, 6) revisar el recibo y 7) conversar sobre el resultado.
1. Separen necesidades y deseos en la lista escolar
Tomen la lista de útiles y hagan dos columnas. En necesito
pueden colocar lo que pide la escuela y lo que debe reemplazarse. En quiero
pueden anotar una mochila de otro diseño, accesorios o materiales adicionales.
Evita corregir cada respuesta al instante. Pregunta por qué puso un artículo en cierta columna. Quizá la mochila del ciclo anterior todavía sirve, pero ya no tiene el tamaño adecuado. La conversación enseña más que una respuesta dictada.
2. Asigna un presupuesto pequeño y claro
Elige una parte de la compra que tu hijo pueda administrar: cuadernos, colores o accesorios para el estuche. Dile cuánto pueden gastar en esa categoría y anótenlo.
Ejemplo: Tenemos 300 pesos para dos cuadernos y un juego de plumas
. La cifra es ilustrativa; usa un monto acorde con tu compra. Si la primera opción supera el límite, tu hijo tendrá que buscar otra combinación. Así entiende el presupuesto como una herramienta para decidir, no como un castigo.
3. Comparen al menos dos opciones
Revisen el mismo producto en dos tiendas o comparen dos marcas en el mismo lugar. Pídele que observe precio, cantidad, resistencia y utilidad. El artículo más barato no siempre ofrece el mejor valor, pero el más costoso tampoco garantiza que lo necesite.
Puedes hacer tres preguntas:
- ¿Cumple con lo que pide la escuela?
- ¿Cuánto dinero quedaría después de comprarlo?
- ¿Qué diferencia importa de verdad?
Este ejercicio evita que la comparación se reduzca al precio.
4. Definan una meta de ahorro visible
Elige con tu hijo una meta concreta y alcanzable: un libro, un juego de mesa o una actividad. Escriban cuánto cuesta, cuánto tiene y cuánto le falta. Después acuerden cuánto apartará cada semana.
Una hoja pegada junto a la alcancía puede mostrar el avance. Si la meta cuesta 500 pesos y ya guardó 150, puede colorear 3 de 10 espacios. Ver el progreso ayuda a conectar cada aportación con el resultado.
5. Dividan el dinero en tres recipientes
Usen sobres o frascos con tres funciones: gastar, ahorrar y compartir. Las proporciones pueden cambiar según la edad y el dinero disponible. Lo importante es que tu hijo decida cuánto irá a cada propósito antes de usarlo.
Si recibe 100 pesos, podría apartar 20 para su meta, reservar una parte para gastar y destinar otra a un regalo o causa familiar. Tómalo como ejemplo, no como regla. Pregúntale qué distribución le parece posible y revisen juntos si le ayudó.
6. Revisen el recibo de la compra
Al volver a casa, comparen el presupuesto con el gasto real. Un niño pequeño puede identificar si compraron más o menos artículos. Uno mayor puede sumar, calcular la diferencia y anotar cuánto quedó.
Si gastaron de más, eviten convertir la revisión en regaño. Busquen la decisión que movió el total: un producto adicional, una diferencia de precio o un cálculo incorrecto. Después definan qué harían distinto en la siguiente compra.
7. Hagan una conversación de cinco minutos cada semana
Elijan un día fijo para revisar el ahorro. Pregunta cuánto avanzó, qué compra evitó y si la meta todavía le interesa. Cinco minutos bastan. Una revisión corta y constante funciona mejor que una charla extensa una vez al año.
También puedes reconocer una buena decisión sin premiarla con más dinero: Noté que comparaste antes de comprar
o Recordaste apartar para tu meta
. Así refuerzas la habilidad, no solo el resultado.
Cómo adaptar los ejercicios según la edad
De 5 a 7 años: decisiones visibles
Usa monedas, frascos y dibujos. Trabaja con una meta corta y pocas opciones. A esta edad, hoy
y después
resultan más claros que un plan de varios meses.
De 8 a 11 años: registro y comparación
Pueden anotar ingresos, gastos y ahorro en una hoja. Invítalos a comparar tamaños, cantidades y precios. Un presupuesto de regreso a clases les da un caso real con principio y fin.
Desde los 12 años: autonomía con límites
Permite que administren una categoría completa o una cantidad semanal. Pídeles que documenten sus decisiones y que propongan ajustes. Tú conservas los límites, pero ellos explican el plan.
Errores que pueden frenar el aprendizaje
Ocultar cualquier conversación sobre dinero. Tus hijos no necesitan conocer cada detalle de las finanzas familiares, pero sí pueden entender que el hogar tiene prioridades y límites.
Resolver cada equivocación. Si una compra pequeña agota su presupuesto, acompáñalo a revisar la decisión antes de reponer el dinero.
Usar el ahorro como obligación sin meta. Una meta elegida por el niño le da sentido al esfuerzo.
Comparar hermanos. Cada hijo aprende a otro ritmo y puede elegir metas distintas.
Prometer resultados financieros. Un hábito de ahorro no garantiza un resultado específico. Su valor está en la práctica de planear y decidir.
Del ahorro infantil a una meta educativa familiar
Los ejercicios cotidianos ayudan a tus hijos a formar hábitos. Las metas educativas de largo plazo requieren decisiones de los adultos: plazo, presupuesto, protección y condiciones del producto elegido.
Si estás pensando en crear un fondo para estudios, conoce cómo funciona un seguro educativo y compara sus condiciones con otras alternativas de ahorro. Revisa aportaciones, plazo, coberturas, costos y exclusiones antes de elegir.
Preguntas frecuentes
¿A qué edad puede un niño empezar a ahorrar?
Puede comenzar cuando reconoce que el dinero se intercambia por cosas. Con niños pequeños, usa decisiones sencillas y metas cortas. Aumenta la autonomía conforme pueda sumar, comparar y esperar.
¿Cuánto debe ahorrar un niño de su domingo?
No existe un porcentaje universal. El monto depende de la edad, la cantidad que recibe y su meta. Empiecen con una parte que pueda sostener y revísenla después de varias semanas.
¿Qué hago si gasta todo su dinero?
Revisen qué compró y qué dejó pendiente. Evita reponerlo de inmediato, salvo que exista una necesidad. Una consecuencia pequeña y segura puede enseñar la relación entre la decisión y el resultado.
¿Una alcancía es suficiente para enseñar ahorro?
La alcancía muestra que el dinero se acumula. El aprendizaje mejora cuando añades una meta, una fecha de revisión y conversaciones sobre necesidades, deseos y opciones.
Convierte el hábito de ahorro en un plan para su educación
Tus hijos pueden practicar el ahorro con una alcancía. La meta de pagar sus estudios requiere que los adultos definan cuánto quieren reunir, cuánto tiempo tienen y cómo protegerán el plan si ocurre un imprevisto.
Lozano & Aguirre puede ayudarte a revisar un seguro educativo de acuerdo con la edad de tus hijos, el plazo y el presupuesto de tu familia. Durante la asesoría podrás comparar aportaciones, coberturas, costos, exclusiones y las condiciones que determinan cómo recibirán el fondo.
Ten a la mano la edad de tus hijos, la fecha aproximada en que iniciarían sus estudios y una aportación mensual que puedas sostener. Esos datos harán más útil la primera conversación.
Nota: Este contenido tiene fines educativos. La situación financiera y las metas de cada familia son distintas. Antes de contratar un producto financiero o de seguros, revisa costos, condiciones, exclusiones y obligaciones, y solicita asesoría acorde con tu caso.

