
Buscar estabilidad financiera va más allá de simplemente "guardar lo que sobra" al final del mes. Para muchas personas en México, crear un plan de ahorro personal representa un verdadero cambio en la manera de enfrentar imprevistos, alcanzar metas y protegerse ante dificultades económicas. Este artículo debe posicionarse como una guía educativa y práctica sobre cómo crear un plan de ahorro personal, explicando de manera clara y accesible la importancia de organizar el dinero de forma consciente y realista.
- Entenderás qué implica un plan de ahorro personal y por qué es clave para la estabilidad financiera.
- Aprenderás a analizar ingresos y gastos para identificar oportunidades reales de ahorro.
- Descubrirás cómo establecer objetivos de ahorro alcanzables y motivantes.
- Verás pasos prácticos para crear tu plan de ahorro mensual, aún con ingresos limitados.
- Conocerás la relevancia de contar con un fondo para imprevistos y el valor de la asesoría profesional.
¿Qué es un plan de ahorro personal y por qué puede transformar tus finanzas?
Un plan de ahorro personal no es solo una herramienta financiera, sino una estrategia consciente para construir bienestar y protección económica a largo plazo. Entender la diferencia entre "guardar lo que sobra" y diseñar un plan estructurado puede marcar un antes y un después en tu vida financiera.
Diferencia entre solo 'guardar lo que sobra' y planear conscientemente
Guardar el dinero que no se gasta al final del mes es una táctica común, pero suele conducir al ahorro inconsistente o nulo. En contraste, un plan de ahorro personal implica anticipar, registrar y asignar una cantidad específica para ahorrar cada periodo, dándole prioridad y propósito al ahorro.
Por ejemplo, si una familia destina $1,000 pesos mensuales de manera anticipada, incluso antes de gastar en otros rubros, a largo plazo construirá una reserva financiera mucho más robusta que si solo ahorrara lo que queda después de los gastos.
Cómo un plan de ahorro personal contribuye al bienestar económico
Un plan estructurado permite enfrentar gastos inesperados, invertir en metas personales y familiares, y vivir con mayor tranquilidad. Es una base que puede ayudarte a evitar deudas o préstamos innecesarios frente a emergencias, como reparaciones imprevistas o gastos médicos.
En la práctica, quienes mantienen constancia en su ahorro pueden lograr objetivos tan variados como la compra de una vivienda, un fondo para estudios, o disfrutar unas vacaciones soñadas, según su propia realidad y metas.
La importancia de organizar tu dinero: el primer paso hacia el ahorro sostenible
Antes de crear cualquier plan de ahorro personal, es fundamental entender cómo fluye realmente tu dinero. Al analizar a fondo tus ingresos y gastos, puedes identificar oportunidades y errores que tal vez estaban pasando desapercibidos.
Cómo analizar tus ingresos y gastos personales o familiares
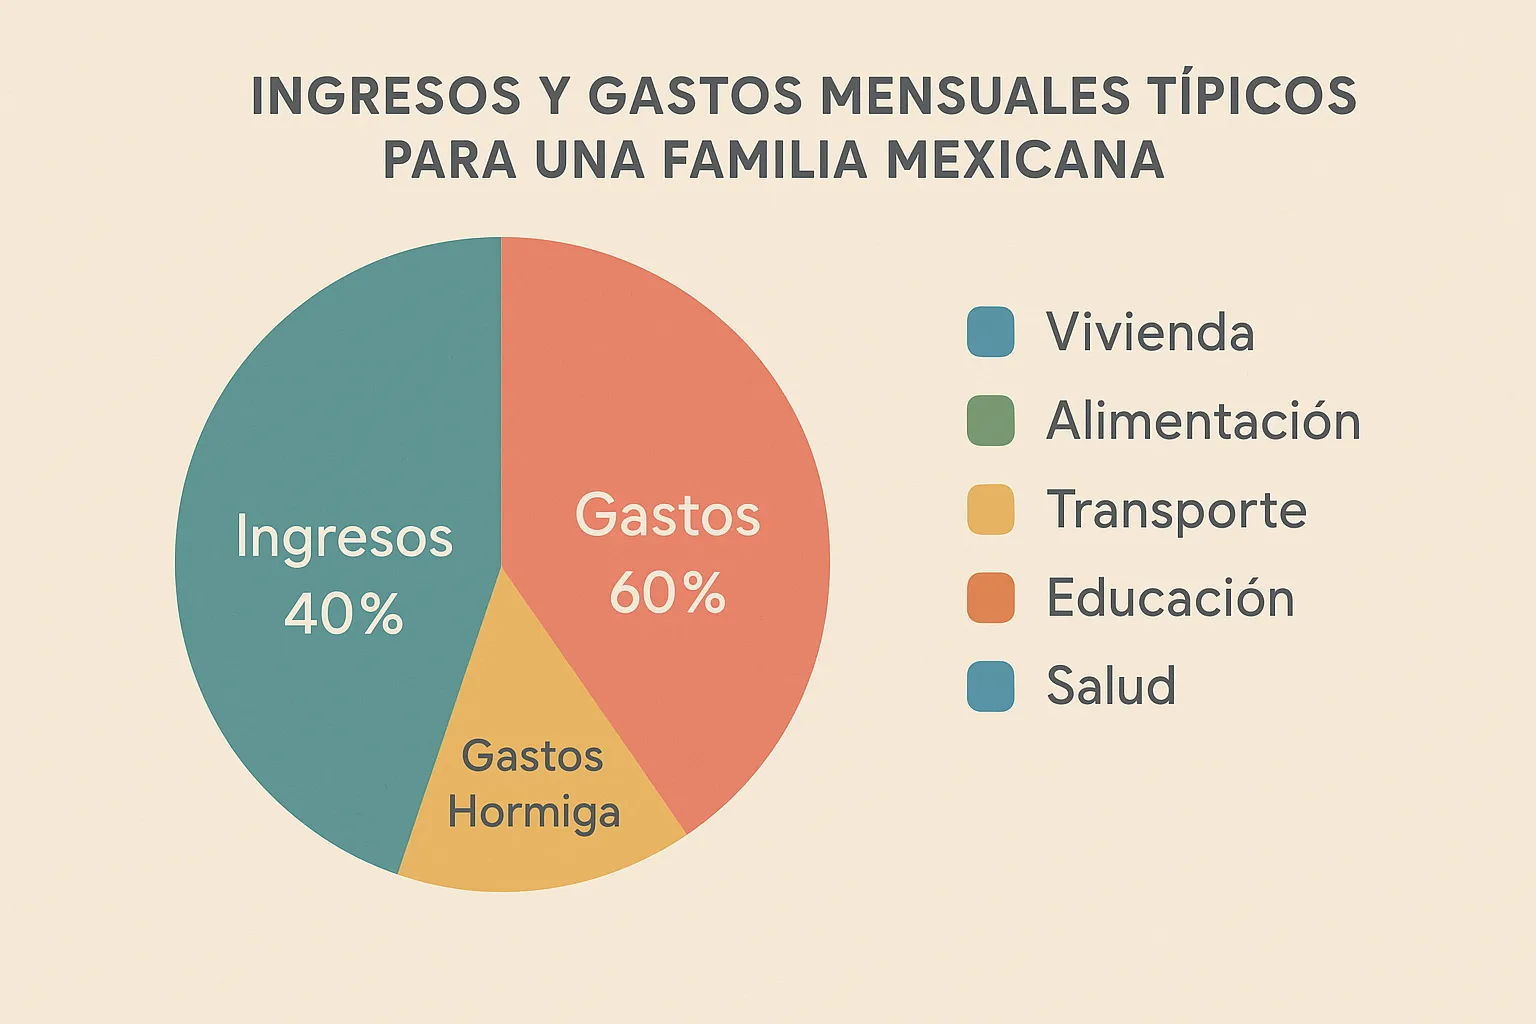
El primer paso es poner sobre la mesa, de forma honesta, cuánto ingresa y sale de tu bolsillo o cuenta familiar cada mes. Anota todos los ingresos: sueldo, comisiones, ventas, apoyos, etc., y también todos los gastos, desde la renta hasta el café de la esquina.
Utiliza una hoja, una app o una libreta especial. Lo importante es distinguir entre gastos fijos, variables y pequeños "extras". De esta forma, verás con claridad en qué puedes ajustar.
Errores comunes al intentar ahorrar sin estructura
Uno de los errores principales es subestimar pequeños gastos, conocidos como "gastos hormiga", o no llevar un registro claro de los egresos. También es común celebrar ahorros tempranos y después perder constancia, o bien sentirse frustrado al no ver resultados inmediatos.
Recuerda que organizar tu dinero no se trata de limitar tu vida, sino de tomar decisiones informadas que te acerquen a tus metas de manera gradual y realista.
Cómo establecer objetivos de ahorro alcanzables (y motivantes)
Una parte esencial del plan de ahorro personal es definir para qué ahorrar. Tener objetivos claros y realistas hará que el proceso sea motivador y posible de sostener a lo largo del tiempo.
Definir metas a corto, mediano y largo plazo
Divide tus metas en tres plazos: corto (como pagar un seguro anual), mediano (unas vacaciones familiares en un par de años) y largo plazo (como la compra de una casa o la educación de los hijos). Así podrás priorizar y adaptar tu plan según los recursos con los que cuentas en cada etapa.
Este desglose también permite mantener la motivación, porque ver avances concretos en metas pequeñas genera confianza para avanzar hacia metas mayores.
Ejemplos realistas de objetivos de ahorro familiar o individual
Por ejemplo, una persona podría fijarse reunir $12,000 pesos al año para un fondo médico, mientras una familia podría establecer el objetivo de ahorrar $3,000 mensuales para un fondo de emergencia y $500 adicionales para vacaciones.
El secreto está en fijar metas que sean alcanzables según tus posibilidades, sin comprometer el bienestar básico. Revisar y ajustar las metas cada cierto tiempo también es recomendable.
Creando tu plan de ahorro mensual: pasos prácticos para empezar hoy
Pasar del deseo a la acción requiere construir una estrategia mensual personalizada, aprovechando herramientas sencillas y eligiendo cantidades que sí puedas cumplir. Aquí te mostramos cómo arrancar este proceso hoy mismo.
Herramientas sencillas para registrar y dar seguimiento a tus avances
Puedes usar desde una hoja de cálculo hasta aplicaciones móviles gratuitas o plantillas impresas. Lo importante es registrar tus ahorros y compararlos contra las metas mensuales; esto te servirá de motivación y permitirá hacer ajustes a tiempo.
El papel del presupuesto: cómo asignar cantidades de manera consciente
Elabora un presupuesto asignando primero un monto específico al ahorro, no al final, sino al principio de cada mes. Así, te aseguras de que el ahorro tenga prioridad sobre el resto de los egresos. Un ejemplo claro: si tu meta es ahorrar $2,000 pesos, aparta esa cantidad en cuanto recibas tus ingresos.
Un presupuesto realista te ayuda a evitar frustraciones y te mantiene enfocado en tus prioridades, ajustando cuando sea necesario ante cambios en los ingresos o gastos.
Técnicas de ahorro que realmente funcionan (incluso con ingresos limitados)
No importa si tus ingresos son pequeños o variables; existen técnicas probadas que pueden ayudarte a ahorrar de forma realista. Lo importante es elegir las que mejor se adapten a tu estilo de vida y necesidades.
Enfoques para identificar gastos hormiga y reducirlos
Haz una lista de todos los micro gastos diarios —como antojos, plataformas de streaming innecesarias, taxis frecuentes— y suma su impacto mensual. Muchos se sorprenden al ver cuánto representan estos ‘gastos hormiga’ en un año.
Reducir estos gastos puede liberar recursos significativos para tu plan de ahorro personal sin un sacrificio mayor en calidad de vida.
Opciones para automatizar tu ahorro y evitar las tentaciones
Considera abrir una cuenta de ahorro separada y programar transferencias automáticas justo el día que recibes tu ingreso. Esto minimiza el riesgo de gastarte el dinero que deberías apartar y facilita la constancia.
Otra opción es utilizar aplicaciones financieras que redondeen tus compras y suban el excedente a tu cuenta de ahorro. Cualquiera que sea la táctica elegida, la clave es automatizar lo más posible para reducir la tentación de gastar sin pensar.
¿Por qué es esencial contar con un fondo de emergencia en tu plan de ahorro personal?
El fondo de emergencia es la columna vertebral de cualquier plan de ahorro personal responsable. Es lo que te protege ante situaciones inesperadas que pueden afectar tu economía, como gastos médicos o pérdida temporal de ingresos.
Cómo dimensionar tu fondo para imprevistos médicos y otros gastos
Lo recomendable es que tu fondo de emergencia cubra de tres a seis meses de tus gastos fijos mensuales. Por ejemplo, si tu gasto mensual es de $10,000 pesos, el objetivo mínimo sería tener entre $30,000 y $60,000 pesos en este fondo.
Considera que los gastos médicos imprevistos suelen ser una de las razones más comunes de endeudamiento. Por eso, tu fondo debe ser suficiente para cubrir deducibles, coaseguros o cualquier pago de emergencia en salud.
Casos reales sobre el impacto de tener (o no) un fondo de emergencia
Martha, madre soltera en CDMX, pudo evitar endeudarse cuando su hijo requirió atención médica imprevista, gracias a su fondo de emergencia. En contraste, Ricardo, trabajador independiente, se vio obligado a pedir un préstamo caro tras una cirugía urgente porque no tenía ninguna reserva ahorrada.
Estos ejemplos demuestran que un fondo no solo protege económicamente, sino también brinda tranquilidad mental en los momentos más difíciles.
Cómo la asesoría financiera puede facilitar la creación de tu plan de ahorro
Aunque muchas personas logran ahorrar por sí mismas, contar con apoyo profesional marca la diferencia cuando se trata de crear un plan realmente adaptado y efectivo. Una asesoría especializada puede ayudarte a identificar oportunidades, evitar errores y personalizar tu estrategia.
Ventajas de acompañamiento profesional en la planeación personal y familiar
Un asesor financiero puede analizar tus circunstancias y objetivos, proponiendo acciones concretas que te acerquen a tus metas. También puede asesorarte en la selección de productos financieros, seguros y métodos de ahorro, adaptando todo a tu realidad familiar o personal.
El valor de personalizar tu estrategia según tus metas y contexto
Cada persona y cada familia tiene retos diferentes: ingresos variables, deudas, metas, dependientes económicos, etc. La asesoría permite diseñar planes personalizados, con seguimiento y ajustes sobre la marcha.
En la experiencia de Lozano & Aguirre, una estrategia estructurada y acompañada da mayor probabilidad de éxito a largo plazo, comparado con intentar ahorrar sin guía, improvisando o repitiendo recetas que no tienen en cuenta tu contexto.
Common Questions (FAQ)
Muchas dudas surgen al empezar a estructurar un plan de ahorro personal, especialmente si tus circunstancias no son las más fáciles. Aquí respondemos a inquietudes recurrentes entre quienes buscan estabilidad financiera en México.
¿Qué puedo hacer si mis ingresos son muy variables?
Si tus ingresos fluctúan mes con mes, calcula un promedio de tus últimos seis meses y utiliza una cantidad mínima como referencia para tu ahorro. En meses buenos, aumenta tu aporte; en meses bajos, mantén la base establecida para no perder el hábito.
¿Es posible ahorrar si estoy endeudado?
Sí es posible empezar a ahorrar, aunque sea poco, incluso si tienes deudas. La clave está en equilibrar tus pagos y tu ahorro: en muchos casos, ahorrar evita que sigas endeudándote ante imprevistos. Si la deuda es muy grande, considera una estrategia gradual y busca asesoría.
¿Cada cuánto debo revisar y ajustar mi plan de ahorro personal?
Lo ideal es revisar tu plan cada tres o seis meses, o ante cualquier cambio importante en tus ingresos, gastos o prioridades familiares. Un buen plan de ahorro es flexible y evoluciona contigo.
¿Cómo involucrar a mi familia en el proceso de ahorro?
Hazlos parte de la definición de metas y explícales cómo los pequeños cambios contribuyen al bienestar común. Establece logros y celebraciones colectivas cuando se cumplan objetivos, para fortalecer el compromiso y la experiencia positiva de ahorrar juntos.
Saber organizar tu dinero y crear un plan de ahorro personal es una habilidad poderosa que te acompaña durante toda la vida. Recuerda que dar los primeros pasos, aunque pequeños, te permite alcanzar metas mayores y sobrellevar mejor los imprevistos.
Te invitamos a considerar la asesoría personalizada de Lozano & Aguirre para diseñar un plan de ahorro adaptado a tu situación y objetivos. Un acompañamiento profesional puede marcar la diferencia entre intentar ahorrar y realmente lograrlo de manera sostenible, cuidando el bienestar económico de tu familia a largo plazo.

